一、行业概述与范畴界定
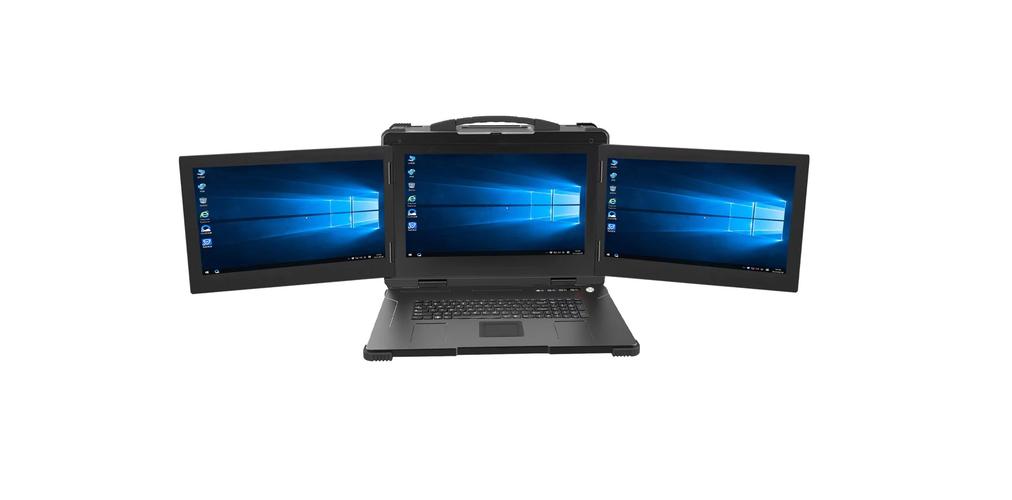
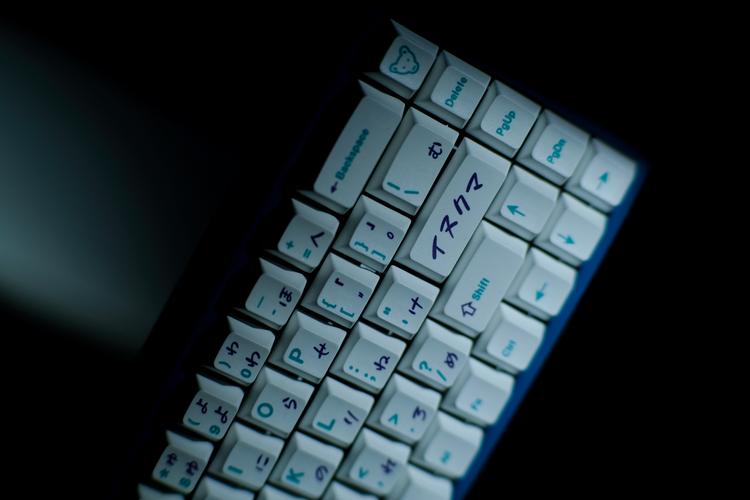
计算机外围设备制造行业,是指为计算机系统提供除主机以外的各类外部设备及配套产品的制造活动。主要产品范畴包括:输入设备(键盘、鼠标、扫描仪、摄像头、手写板等)、输出设备(显示器、打印机、投影仪、绘图仪等)、外存储设备(移动硬盘、U盘、光盘驱动器、固态移动存储等)以及多功能一体机、KVM切换器、扩展坞、集线器等连接与辅助设备。随着云计算、物联网、人工智能技术的渗透,外围设备的内涵正从传统硬件向智能化、场景化、服务化方向延展。
二、2025-2030年运行状况分析
1. 市场规模与增长态势
2025年,中国计算机外围设备制造行业市场规模预计约为4,800亿元人民币,同比增长6.5%。2026-2030年期间,受企业数字化转型、居家办公常态化、电竞产业扩张及信创产业国产化替代等因素驱动,行业预计保持年均7%-9%的复合增长率,至2030年市场规模有望突破7,200亿元。
2. 供给端:产能与竞争格局
中国是全球最大的计算机外围设备生产基地,产量占全球60%以上。珠三角(深圳、东莞、广州)和长三角(苏州、昆山、宁波)为两大产业集群。行业整体产能充裕,但结构性矛盾突出:中低端产品(普通键鼠、通用显示器)产能过剩,价格竞争激烈;高端产品(高刷新率电竞显示器、专业级3D打印机、高精度扫描仪、智能交互设备)仍部分依赖进口。头部企业如联想、华为、小米、京东方、TCL华星、纳思达等通过垂直整合与生态构建巩固优势,中小企业则面临成本上升与利润收窄压力。
- 需求端:核心驱动因素
- 信创与国产化替代:党政、金融、能源等领域对国产外设的采购比例持续提升,带动本土品牌在键盘、鼠标、打印机、扫描仪等品类中的份额扩大。
- 混合办公与教育信息化:远程会议摄像头、降噪耳机、便携显示器、无线键鼠需求旺盛。
- 电竞与内容创作:高刷新率显示器、机械键盘、高精度数位板、专业麦克风等细分市场保持两位数增长。
- AI与智能交互:集成AI降噪、手势识别、语音控制功能的外围设备成为新增长点。
- 技术演进趋势
- 无线化与低延迟:星闪(NearLink)、蓝牙5.4、Wi-Fi 7等技术提升连接稳定性。
- 智能化:外设内置边缘AI芯片,实现本地化数据处理与个性化适配。
- 绿色制造:能效标准趋严,可回收材料与低功耗设计成为准入门槛。
- 形态融合:显示器集成扩展坞与摄像头,键鼠集成健康监测与无线充电。
三、投资前景与机会分析
- 重点投资赛道
- 信创外设:国产打印机(含耗材)、高拍仪、安全键盘、加密移动存储等,受益于政策强制替代,订单可见性高,毛利率稳定。
- 电竞与创作者外设:高刷新率显示器、机械键盘、轻量化鼠标、4K采集卡等,品牌溢价能力强,用户粘性高,适合关注具备粉丝生态的标的。
- 智能办公与教育硬件:AI会议摄像头、智能交互平板、无线投屏器、电子纸单词卡等,受益于混合办公与智慧教室建设。
- 核心零部件:显示面板、打印头、光学引擎、主控芯片、精密结构件等,技术壁垒高,国产替代空间大。
- 投资风险提示
- 宏观需求波动:全球PC出货量疲软可能传导至外设需求。
- 技术迭代风险:无线连接标准与AI芯片方案快速演进,研发投入不足的企业易被淘汰。
- 贸易与供应链风险:部分高端芯片、传感器仍依赖进口,地缘政治影响供应稳定性。
- 价格战与同质化:中低端市场产能过剩,新进入者盈利能力承压。
- 环保合规成本:欧盟碳边境调节机制(CBAM)等政策增加出口成本。
- 投资策略建议
- 短期(2025-2026):关注信创招标放量带来的打印机、扫描仪、键鼠订单弹性。
- 中期(2027-2028):布局具备AI算法能力与自有品牌的外设企业,尤其是在电竞与智能办公场景。
- 长期(2029-2030):聚焦核心零部件自主可控,以及形成“硬件+软件+服务”生态的平台型公司。
- 区域选择:优先考虑珠三角、长三角产业集群内具备快速响应与成本控制能力的专精特新企业。
四、结论
2025-2030年,中国计算机外围设备制造行业将在结构性调整中保持稳健增长。传统外设增速放缓,但信创替代、电竞创作、智能办公与AI融合等新动能将推动行业价值提升。投资者应规避低端同质化产能,重点布局技术壁垒高、品牌粘性强、符合国产化与智能化趋势的细分领域。预计到2030年,行业将形成以头部生态企业为引领、专精特新企业为支撑的竞争新格局,投资回报将更多来自技术创新与场景深耕,而非单纯的规模扩张。